ここ数年のAIブームは、実は半導体産業とエネルギー産業を巻き込んだ、想像以上に大きな構造変化を引き起こしています。今回は「各社のAI半導体をめぐる需給バランス」と「その裏側にある電力消費の実態」を、できるだけ数字ベースで深堀りしてみます。
① 半導体の需給: TSMCの生産能力を50%上回る需要
AI向け高性能チップの多くは、TSMCの先端プロセスで製造されています。TSMCのCEOは「3nm以降の微細チップ需要は、自社の供給能力を約50%上回っている」と明言しており、非常に大きな需給ギャップが生じている状態です。これを受けてTSMCは2026年の設備投資予算を600億〜640億ドル規模に引き上げ、米国への追加投資1000億ドルも表明しています。
問題はチップの製造(前工程)だけではありません。GPUを複数のダイやHBMメモリと一体化する「CoWoS」という先端パッケージング工程が、実は現在最大のボトルネックになっています。2026年のCoWoS需要は約100万枚相当に達すると見込まれ、これは2024年通年(約37万枚)のおよそ3倍。需給ギャップは年末までに縮小しても約10%残ると予想されており、この影響でNVIDIA製GPUの一部は納期が36〜52週間(9ヶ月〜1年)にまで伸びています。
② メモリも足りない: HBM市場は3社とも「売り切れ」状態
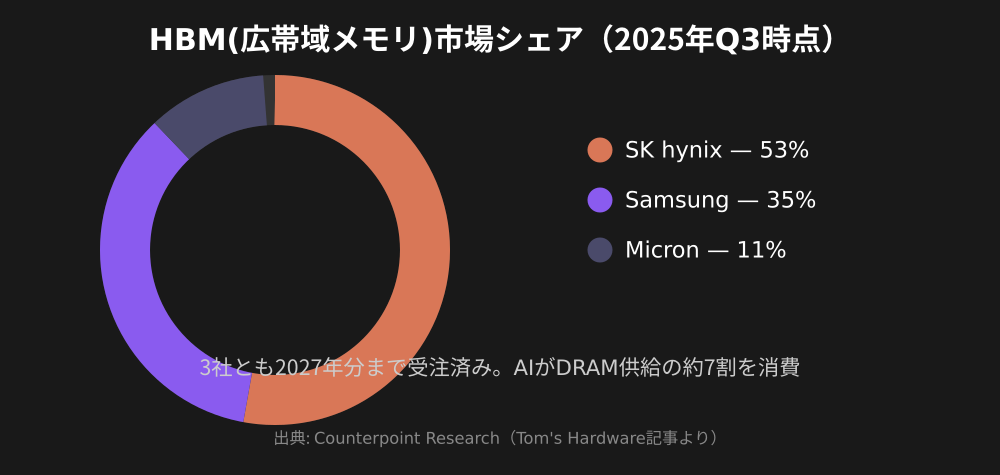
GPU本体だけでなく、AIチップに欠かせない高帯域幅メモリ「HBM」も深刻な供給不足に陥っています。市場シェアはSK hynixが53%、Samsungが35%、Micronが11%(2025年Q3時点)となっていますが、この3社とも2027年分の受注まで既に埋まっている状態です。AI需要だけで世界のDRAM供給の約7割を消費しているとの指摘もあり、Samsungの幹部は「大幅な不足は少なくとも2027年まで続く」と警告しています。Micronに至っては、コンシューマー向けメモリ市場から撤退し、AIデータセンター顧客に経営資源を集中する方針を打ち出しました。
③ 電力消費の実態: データセンター電力は1年で27%増
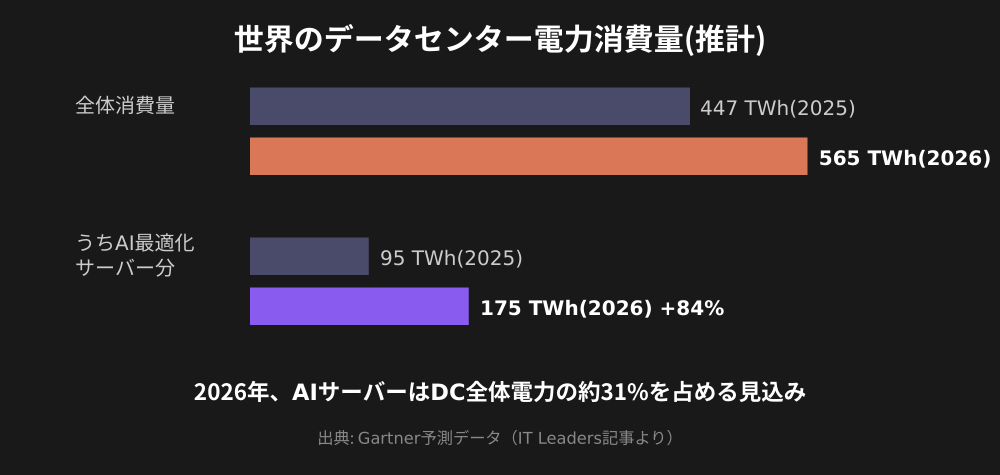
半導体不足と並行して深刻化しているのが電力問題です。世界のデータセンター電力需要は2025年の104GWから2026年には132GWへと27%増加する見通しで、消費電力量ベースでも447TWh(2025年)から565TWh(2026年)へ拡大すると予測されています。
特に伸びが著しいのが「AI最適化サーバー」の消費電力で、2025年の95TWhから2026年には175TWhへと、実に84.2%もの急成長。2026年時点でデータセンター全体の電力消費のうち、約31%をAI最適化サーバーが占める計算になります。米国ではAIデータセンターだけで、2026年第1四半期の全米電力消費の10%超を占めるまでになっており、これは2023年時点の約4%から3年足らずで2倍以上に膨れ上がった数字です。
④ 電力確保のため、各社が「原子力」に走る理由
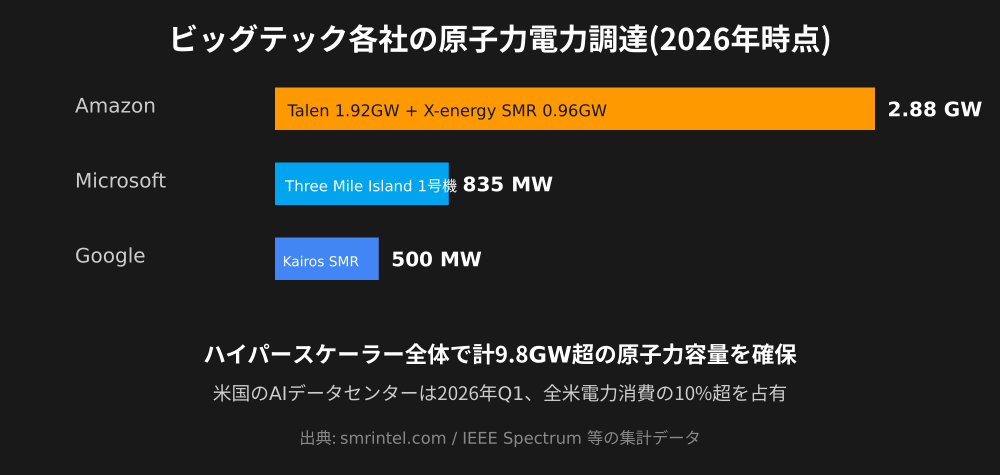
電力網の増強や系統接続の順番待ちが最長8年に達し、ハイパースケーラー施設周辺の卸電力価格が267%も高騰する中、Microsoft・Google・Amazonをはじめとする大手クラウド各社は、一般の電力系統をバイパスする形で原子力発電の直接調達に動いています。
- Microsoft: 廃炉予定だったThree Mile Island原発1号機を再稼働させ、20年間のPPA(電力購入契約)で835MWを確保
- Google: 小型モジュール炉(SMR)開発のKairos Powerと契約し、500MW分の供給を確保
- Amazon: Talen EnergyのSusquehanna原発から1.92GWを確保。さらにX-energy社に7億ドルを出資し、最大960MW分のSMR導入を計画
ハイパースケーラー各社を合わせると、すでに9.8GW超の原子力発電容量がAI向けに確保されています。「AIブームが原子力産業を再び投資可能にした」という指摘も出てきているほどで、電力調達の形自体が変わりつつあることがわかります。
⑤ NVIDIA一強から「脱NVIDIA」への揺り戻し
これだけの供給制約とコストがのしかかる中、Google・Amazon・Microsoft・Metaといった大手クラウド各社は、NVIDIA製GPUへの依存度を下げるべく自社製AIチップの開発を加速させています。
- Google: TPU v7(Ironwood)を自社設計・自社利用し、Google Cloud経由でNVIDIA系インスタンスと価格性能で直接競合
- Microsoft: 2026年初頭に投入したMaia 200は、TSMC 3nmプロセス・1400億超のトランジスタを搭載し、FP4演算で10PFLOPS超を実現
- Amazon: Trainium 3が2026年第2四半期から量産立ち上がり
- Meta: 独自チップMTIAの開発を継続
これら自社製ASICの成長率は年率44.6%に達し、特にAI計算需要の3分の2を占める「推論」用途で存在感を強めています。NVIDIAも次世代Vera Rubin(FP4演算で50PFLOPS、288GB HBM4搭載)で対抗していますが、アナリストの中には「NVIDIAの推論市場シェアは、現在の90%超から2028年には20〜30%まで低下する」と予測する声もあります。ただし各社の自社チップは基本的に自社クラウド内でしか使えない「専有仕様」である点には注意が必要で、NVIDIAのGPUのように誰でもレンタルできるわけではありません。
まとめ
今回調べてわかったのは、「AIが賢くなる」という華やかな話の裏側で、TSMCの工場稼働率、HBMメモリの受注状況、そして原子力発電所の再稼働までもが密接につながっているという構造です。半導体の供給制約は2027年ごろまで続くとの見方が多く、電力面でも各社の原子力・SMR投資はこれからが本番。AIの進化スピードは、今後この「半導体×電力」というボトルネックにどこまで左右されるのか、引き続き注目していきたいところです。
参考:
NVIDIAがTSMC先端パッケージの60%を抑えた2026年|Qiita /
AIチップ需要でTSMCが増産加速|財経新聞 /
2026年のデータセンター電力消費は前年から26%増|IT Leaders /
Every Nuclear-Powered Data Center Deal|smrintel.com /
Samsung and SK hynix warn AI-driven memory shortages|Tom’s Hardware /
Hyperscaler Custom AI Chips in 2026|Spheron Blog
コメント